
从上游金属粉末、高分子耗材到金属3D打印设备,再到消费级打印机...2026年,国内3D打印企业的新建、扩产项目正覆盖越来越多的产业环节。
有些企业继续建设生产基地,有的把产能向材料端延伸,还有的直接增加打印设备数量,扩大零件制造能力。项目规模、方向和建设进度各不相同,但其中一个变化已经非常明显:3D打印产业的竞争,不只在于技术能做到什么程度,更体现在制造能力能扩展到多大规模。
今年以来,究竟有哪些企业在扩产?这些项目又将把产能布局推进到哪一步?
01、铂力特再落一子,华东新基地加入扩产版图
10月8日,铂力特披露拟投资约10亿元,在江苏太仓建设金属增材高端制造产业基地,使公司的产业布局从西安进一步延伸至长三角。
根据公告,太仓项目计划购置约100亩土地,总建筑面积约10.4万平方米,建设内容包括金属增材制造装备制造车间、高精度金属打印车间和后处理车间,并计划在当地设立华东区总部。项目预计建设周期约24个月,主要用于承接太仓及长三角地区的市场需求。
过去几年,铂力特已陆续在西安推进三期产业创新能力建设项目、四期大规模智能生产基地项目,以及专用金属粉末材料产线。
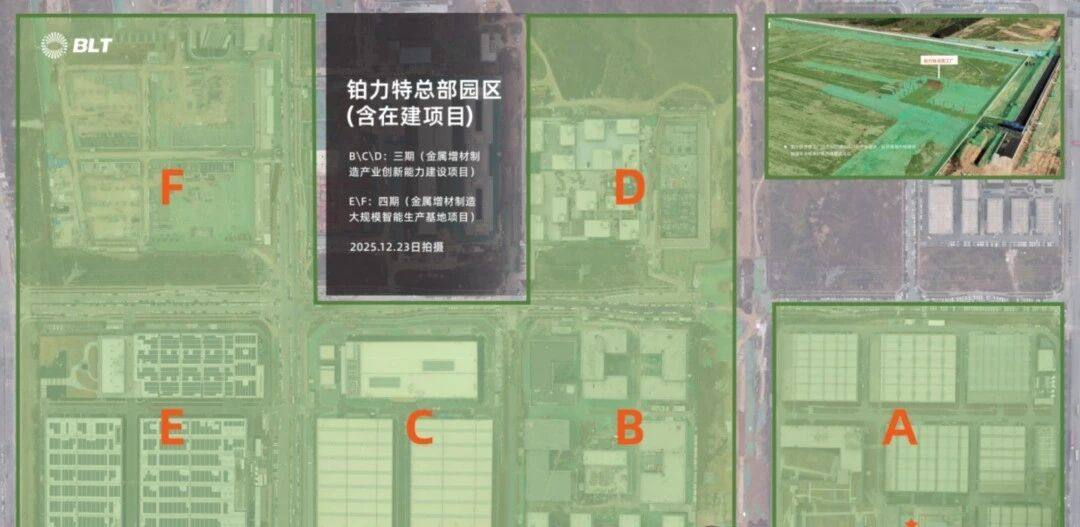
其中,三期投资约20亿元,重点建设装备及辅助设备生产车间,以及光学、控制、机械系统测试验证平台。根据公司2026年半年度披露,三期C区已于2026年正式投入使用,其他区域也在分阶段推进建设。
四期项目则更加聚焦高品质金属增材制造定制化产品生产。项目总建筑面积约16.32万平方米,配套打印、后处理、检验检测等设施。今年4月,公司还将四期项目投资总额由24.49亿元增至31.05亿元。
此外,铂力特针对上游材料端,以10亿元投资在陕西西咸新区建设增材制造专用粉末材料产线,布局钛合金、高温合金等粉末,项目建成后粉末产能将提升至每年3000吨。
02、工业级扩产,消费级加速建厂
▍华曙高科:既扩设备产能,也扩打印服务
华曙高科原计划通过定增募资不超过39.10亿元,投向先进增材制造设备产能提升、增材制造综合服务平台和全球运营中心。而在近日,公司调整方案,将募资上限下调至约29.40亿元。

按照项目规划,设备产能提升项目达产后,将新增年产1000台3D打印设备的能力;综合服务平台则配置1600台自产标准型金属3D打印设备,用于零件打印服务。
▍易加增材:北京基地投入运营,杭州项目继续布局
今年,易加增材同样在扩充工业级装备制造能力。此前,公司规划投资4.81亿元建设杭州工业增材制造装备生产基地,进一步扩大SLM、SLS设备生产能力。
上月,易加增材北京昌平金属增材制造扩产项目落成并投入运营。该基地总投资约5.58亿元,集设备生产、研发测试、检测和仓储等功能于一体,重点提升大尺寸、多激光金力属打印设备的装配、调试和检测能。
▍日照空间金属科技产业园:152台设备列入一期规划
今年6月,山东省空间金属科技产业园项目在日照高新区启动。项目一期计划投资约20亿元,占地约71亩,规划配置52台超大尺寸金属3D打印设备和100台标准尺寸设备。
其中,超大尺寸设备规划打印幅面达3600 × 1500 × 600?mm。与常规金属打印设备相比,这类设备面向更大尺寸的复杂构件,设备本身、工艺控制及配套制造能力都需要相应匹配。目前已获上亿元的意向订单。
▍拓竹:深圳智造总部基地规划年产能超300万台
消费级市场的建设规模同样不小。
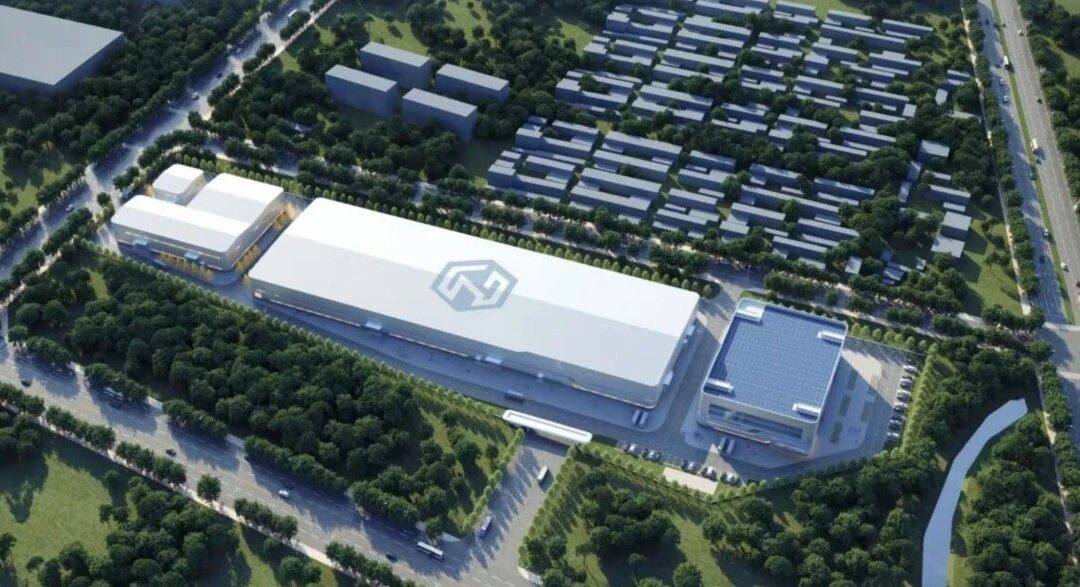
2026年2月,深圳市光明区与拓竹科技签署智造总部基地项目战略合作框架协议。6月底,项目用地完成出让,拓竹全资子公司以1.412亿元竞得约8.36万平方米产业用地。
新基地总建筑面积约37.6万平方米,规划建设生产厂房及配套办公设施,并布局核心零部件研发生产、打印材料试产和整机制造,规划年产能超过300万台,5年累计产值目标不低于225亿元。
▍广东宝利增材:打印机、打印产品和耗材一起规划
广东宝利增材智能制造新材料基地一期项目,则把设备、打印产品和耗材放进了同一份建设规划。
该项目总投资约2.5亿元,共计规划年产300台SLA立体光刻设备、1000台LCD/DLP数字光处理设备和2000台高性能FDM设备,同时规划年产2000万件3D打印产品,以及1000吨光固化树脂、挤出线材等材料。
03、金属粉末扩产,多种合金路线同步推进
打印设备数量增加,背后还需要材料供给、工艺和质量控制等环节配合。今年以来,金属粉末项目同样频繁出现,产品涉及钛合金、铜合金、铝合金、高温合金、不锈钢等多个体系。
▍威拉里:四期规划新增1万吨钛、铜、铝合金粉末产能
4月,威拉里启动C+轮融资,资金将重点用于四期项目建设。按照公司披露的规划,四期拟新增钛合金粉末年产能3000吨、铜合金5000吨、铝合金2000吨,三类材料合计1万吨,此外还将布局高强钢等粉体材料。
同时,威拉里三期项目也在推进建设。根据公司披露,三期布局10条以上EIGA产线,并配套研发、制粉、后处理和检测能力。
▍中体新材:安徽新厂区规划年产8000多吨,美国基地也在建设
3月底,中体新材安徽凤阳高端金属粉末新厂区项目启动建设。首期占地约70.11亩,规划年产能超过8000吨。公司计划首期建设8栋厂房,并曾提出在2026年8月率先完成两栋厂房、进行投产试运行。
海外方面,中体新材还在美国加州建设金属粉末生产基地,计划建设4至6条自动化雾化生产线,首批产线预计在2027年第一季度投产。
▍倍丰智能:1.3亿元建设高性能金属粉末项目
2026年7月,子公司倍丰智能科技(内蒙古)有限公司备案高性能3D打印金属粉末智能制造项目。项目总投资约1.3亿元,规划建设4条生产线,配置58台套设备。
按照计划,项目建成后将年产铜合金粉末500吨、钛合金粉末500吨、镍基高温合金粉末50吨和不锈钢粉末50吨,合计1100吨。项目预计2028年建成。
▍有研增材:滨州基地规划年产4580吨金属粉体
3月,有研增材制造金属粉体材料产业基地在山东滨州开工。项目总投资约2亿元。
项目包括了铝合金粉末3000吨、高温合金粉末170吨、模具钢粉末180吨、不锈钢粉末380吨,以及MIM不锈钢粉末850吨(共计约4580吨)。根据有研粉材2026年半年度报告,滨州基地预计于10月起逐步投产。
值得注意的是,规划里包含MIM粉末,表明针对小尺寸、复杂形状的MIM,同样备受重视,尤其当规模化生产后,MIM的优势将进一步显现。
▍中航迈特:徐州三期投入运营,常德基地继续推进
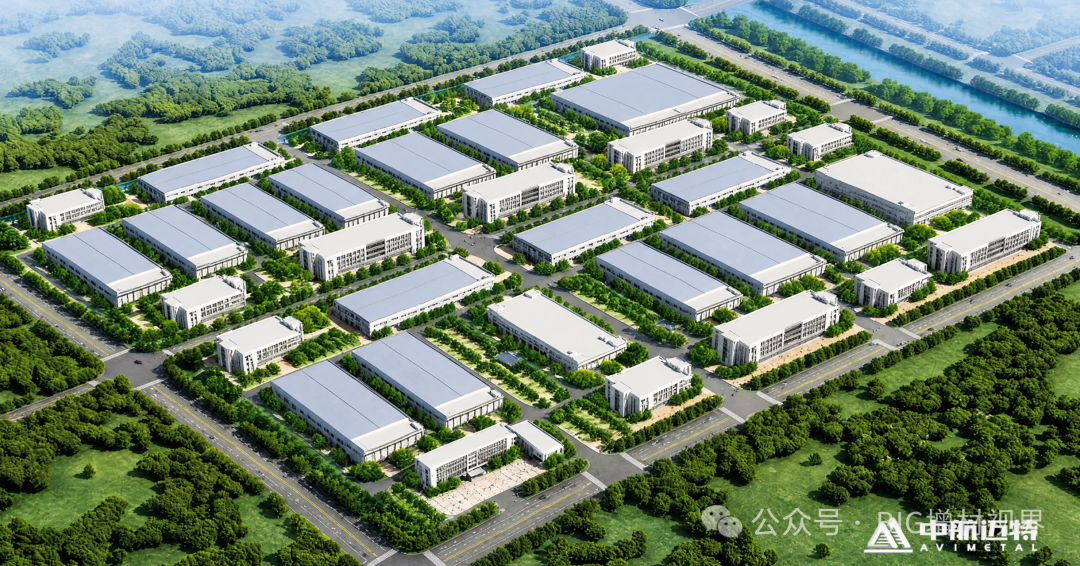
9月,中航迈特徐州金属增材制造产业园三期项目进入运营阶段。项目新增钛合金、高温合金粉末产能2000吨,设备产线整合入园后规划年产设备300台,相关产线分批安装调试、投入运行。
另一项位于湖南常德的粉末材料产业化项目,已于9月取得建设用地规划许可证。项目规划用地约3.36万平方米,计划建设8条生产线,规划新增粉末产能约2000吨。
▍骅骝新材:规划年产2.5万吨气雾化合金粉末
湖南骅骝新材望城合金粉末新材料一期项目于5月完成主体封顶,占地约54亩,投资规模接近2亿元,规划建设年产2.5万吨气雾化合金粉末生产线,达产后预计年产值超过6亿元。
项目产品面向新能源汽车、光伏和3D打印等领域。
▍三绿科技:FDM耗材规划年产5万吨,改性造粒3万吨
消费级材料端也有新项目。2026年2月,广东三绿新材料有限公司可降解生物基3D打印材料项目通过备案,计划投资约5.5亿元,在中山市坦洲镇建设生产基地。
项目规划年产FDM耗材5万吨、改性造粒3万吨。根据中山市发展和改革局公布的信息,项目于2026年7月通过节能审查,计划建设期19个月。
04、打印服务:设备不只在生产,也在被集中起来使用
设备厂商建设新工厂之外,打印服务商也在继续增加设备数量。
例如,嘉立创3D打印截至2026年6月底已布局超过1500台工业级设备,覆盖SLA、SLS、MJF、SLM、FDM等工艺,业务从研发打样延伸至小批量制造。
消费级领域的设备集群则更加庞大。2026年8月报道显示,汇纳科技旗下打印农场装机量已达到1.5万台,设备主要来自拓竹,面向潮玩、文创及个性化定制等市场。
2026年6月,联泰科技与东莞科恒、东莞环亚达成合计120台设备采购合作,其中科恒采购100台SLA设备,环亚采购20台金属3D打印设备。
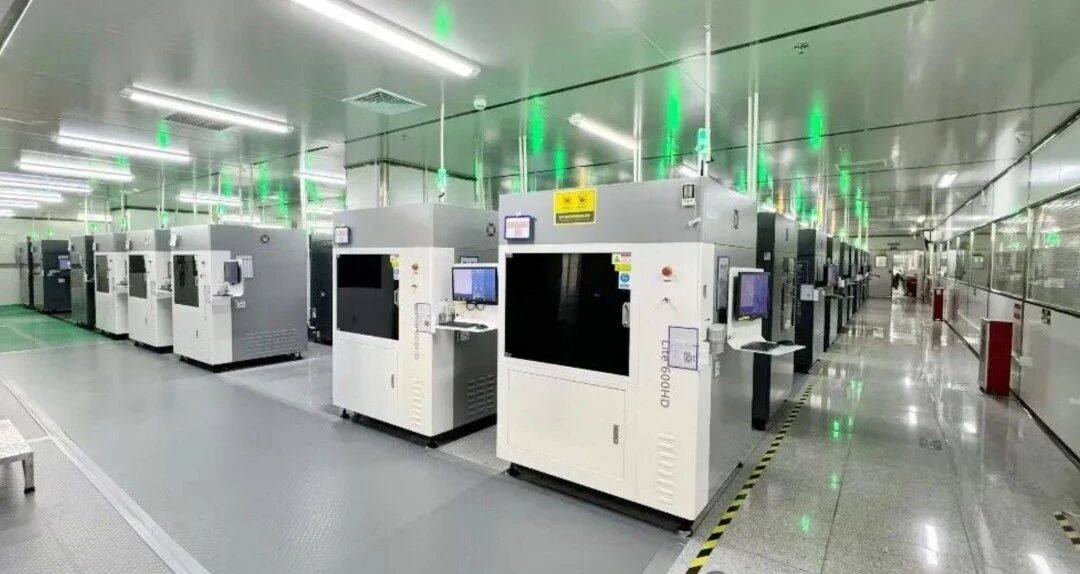
从工业级设备集群,到消费级打印农场,服务端正在形成不同的生产组织方式。前者覆盖多种工业成形工艺,后者则通过集中部署大量桌面级设备承接规模化、个性化订单。
05、扩产之后,真正值得关注的是产能何时落地
今年以来,国内3D打印企业的建设项目从设备端延伸至金属粉末、高分子耗材和打印服务,既有已经投入运营的基地,也有仍处于土建、设备安装或融资规划阶段的项目。
从铂力特在太仓的新基地,到威拉里、中体新材等企业的材料产线,再到拓竹规划中的消费级智造基地,2026年的一系列项目已经勾勒出国内增材制造产业扩充制造能力的具体方向。
接下来,值得继续追踪的不是谁公布的数字最大,而是哪些项目能够按期建成、顺利投产,并把规划中的设备和材料产能真正转化为产品交付。
来源:BIG增材视界