
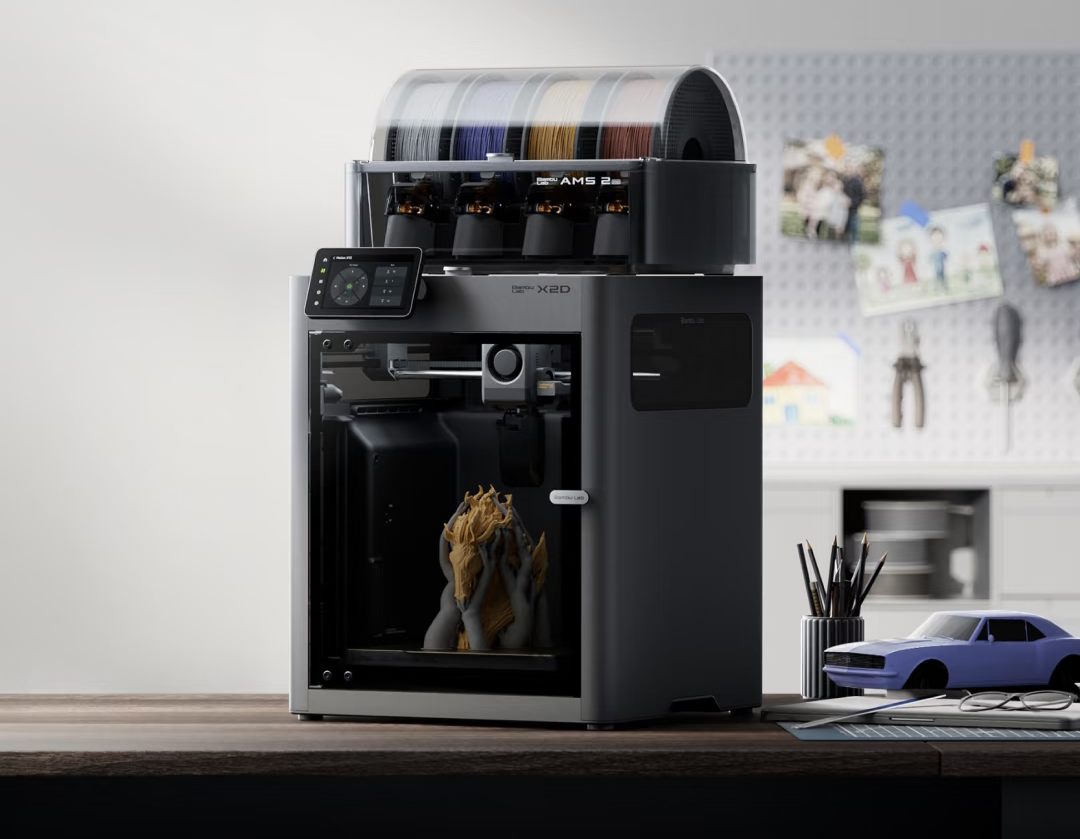
图源:拓竹科技
一、关键结论
以下六条是这份报告最重要的结论。
1.行业已从"极客工具"跨过大众化阈值,2025–2026是真正的放量拐点。
2026年上半年中国出口3D打印机362万台、同比增长90.2%,出口额96.11亿元、同比增长109.3%;同期国内3D打印设备产量同比增长48.5%,增速在主要工业品中排名第一。机构预计2026全年出口有望达800万台。
2.中国(尤其是深圳)已掌握这个行业的定义权,但"定义权"不等于"利润权"。
深圳"四小龙"(拓竹、创想三维、智能派、纵维立方)合计占据全球消费级约九成出货份额;中国占全球设备产能90%以上、耗材产能60%以上。但头部企业盈利分化剧烈:拓竹2025年营收破百亿、净利率约30%;创想三维营收31.27亿元却净亏1.82亿元。
3.竞争胜负手已从"硬件参数"转移到"生态复购"。
拓竹耗材线上销量2026年618同比增长198%,显著跑赢硬件增速;MakerWorld聚集30万创作者、200万+模型。硬件是入场券,耗材+内容+社区才是现金流与护城河。
4.价格下探是双刃剑:打开了市场,也压塌了下游。
入门机已跌破千元(拓竹A1mini实付约1019元、创想Hi799元);PLA耗材两年内价格下跌超60%(约2.7万元/吨→1.4–1.6万元/吨);打印农场单件加工价从两三毛跌到六七分钱,仅约两成农场能持续接到大额订单。
5.专利与版权风险已从"背景噪音"升级为"经营变量"。
2026年9月17日,美国德州东区联邦法院陪审团裁定拓竹侵犯Stratasys四项专利、判赔2760万美元(约1.9亿元)并认定"故意侵权",拓竹已表示将上诉。此前欧洲UPC海牙分院(2026年4月)驳回Stratasys临时禁令申请、中国国家知识产权局宣告相关专利无效。三地结果背离,意味着出海企业必须把合规成本前置计入模型。
6.政策能级实质性抬升:桌面级3D打印设备首次进入国家级消费五年规划。
2026年7月13日国务院批复的《扩大消费"十五五"规划》将桌面级3D打印设备与AI手机、智能穿戴、智能机器人并列为"新一代智能终端产品"。叠加工信部2030年2000亿元产业规模目标与地方购置补贴(深圳最高5000元/台),国内C端渗透的确定性显著增强。
二、数据口径:为什么各家的市场规模数字差3倍
公开数据里"桌面级3D打印市场"从13亿美元到60亿美元都有,差异主要来自统计口径而非数据错误。使用时务必对齐口径。
|
口径 |
统计内容 |
2025年规模 |
预测 |
来源 |
|
窄口径整机出厂 |
台式机硬件销售额,按产量×均价计(2025年产量173万台、ASP约800美元) |
约13.8亿美元 |
2032年36.4亿美元 |
QYResearch/恒州诚思 |
|
中口径桌面3D打印 |
含更宽机型范围与服务,偏终端销售额 |
约59亿美元 |
2035年183亿美元 |
EmergenResearch |
|
宽口径消费级3D打印行业GMV |
设备+耗材+配件+服务,按平台成交总额计 |
约60亿美元 |
2030年272亿美元 |
灼识咨询(创想三维招股书) |
|
中国市场国内消费级 |
中国境内消费级3D打印市场(含设备耗材) |
约200亿元 |
2026年国内3D打印 |
行业机构/中国产业经济信息网 |
· 整机生意(做设备、做代工)→看窄口径,13.8亿美元量级,ASP800美元是重要锚点。
· 生态/耗材/平台生意→看宽口径GMV,60亿美元且增速最快(33%),因为耗材复购被计入。
· 中国本土机会→用国内200亿元口径,注意国内增速(+35%)低于出口增速(+90%),这个市场仍是"外需主导"。
三、市场规模与增长
3.1全球:GMV口径正在陡峭上扬
全球消费级3D打印行业市场规模(按商品交易总额GMV(Gross Merchandise Volume)计) 单位:亿美元
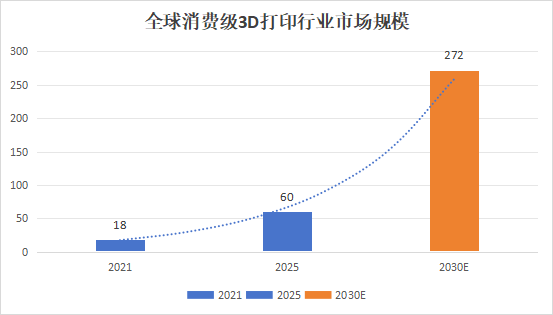
数据来源:灼识咨询,经创想三维港股招股书披露(2026年5月)
3.2出货量:真实的"台数"比"金额"更能说明热度
约600万台:2025年全球桌面级3D打印机出货,南极熊口径(含中小厂商)
约2000万台:全球消费级FDM装机保有量2026年,金发科技
502.6万台:2025年中国3D打印机出口量,同比+33.2%
362万台:2026H1中国出口量,同比+90.2%
3.3耗材:被低估的第二增长曲线
2026年全球PLA耗材需求量预计12–14万吨,同比增长超50%,增速已超过设备本身。中国占全球设备产能90%以上、耗材产能60%以上,其中70–80%用于出口。全球消费级FDM保有量约2000万台,这个"存量池"决定了耗材是一门与装机量挂钩的、高频复购的生意——也是拓竹618耗材销量同比+198%的底层逻辑。
四、供给端:中国主导,深圳定义产品
4.1出口与产量:增速在加速而非收敛
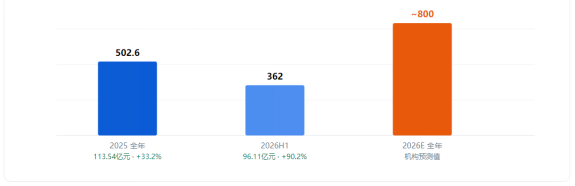
中国3D打印机出口量(万台)数据来源:海关总署/商务部(2026年7月发布会)·2026E为机构预测值
国内产量:2026H1国内3D打印设备产量同比+48.5%,增速在主要工业产品中排名第一;广东+51.8%。2025年全年为+52.5%。
产业主体:国内增材制造相关企业超2000家,规上约250家,国家级专精特新"小巨人"60余家;工商注册的3D打印相关企业达19.94万家(2026年4月),2025年新注册4.82万家、同比+19.93%。
区域集群:深圳聚集"四小龙",掌握全球消费级约九成出货;浙江(闪铸)、长三角(高端应用)、西安/成渝(金属增材)形成分工。
4.2深圳"四小龙":四种完全不同的打法
|
企业 |
成立/背景 |
2025营收 |
技术路线 |
核心打法 |
资本状态 |
|
拓竹科技 |
2020年 |
突破100亿元 |
FDM为主 |
全栈自研(运动控制+算法+AMS)+MakerWorld内容生态;把"易用性"工程化,设备自校准自纠错 |
未上市 |
|
创想三维 |
2014年 |
31.27亿元 |
FDM+光固化 |
全品类+性价比+渠道广度(2400+经销商、140+国家);创想云400万用户、Nexbie成品电商 |
03388.HK |
|
智能派 |
2015年 |
23–25亿元 |
光固化全球第一 |
光固化细分称王(2024年LCD光固化全球份额32%);产能激进扩张,目标3年营收50亿 |
2025-11大疆战投 |
|
纵维立方 |
2015年 |
12–15亿元 |
光固化+FDM |
Photon(光固化)+Kobra(FDM多色入门);MakerOnline社区;覆盖200+国家 |
未上市 |
差异化观察:拓竹是"产品+生态"型,创始人明确表示硬件在公司内部占比"远比外界想象低得多",投入最多的是软件系统、运动控制算法与模型生态;创想是"渠道+品类宽度"型,规模大但费用率承压(营销+研发+管理三项费用合计约占收入31%,几乎吞噬毛利);智能派与纵维立方创始团队为贸易背景,对市场变化更敏感、更擅长性价比与产能节奏。
4.3竞争格局(2025年,按GMV计)
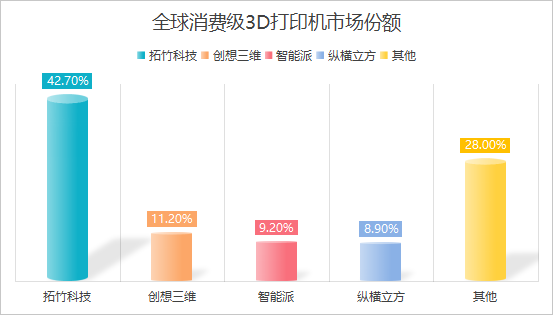
口径说明:拓竹份额来自行业报告按GMV统计;创想11.2%为灼识咨询2025年数据;智能派、纵维立方为GMV折算。四家口径不完全一致,仅供结构参考。
格局判断:一超多强。拓竹份额从2024年约29%跃升至2025年42.7%,头部集中度仍在提升。但行业共识是:市场仍处增量阶段,"不仅我们在增长,行业内其他玩家也在增长"(拓竹官方表态),远未到零和博弈。
4.4价格带:从千元到万元的四层结构
|
价格带 |
代表机型 |
价格 |
目标人群 |
竞争特征 |
|
入门 |
拓竹A1mini、创想Hi |
实付约1019元/799元 |
家庭亲子、学生、首次尝鲜 |
价格战最激烈,已成"国民级"门槛 |
|
主流 |
拓竹P1S/P2S、创想K2Combo、ElegooCentauriCarbon |
2699元/<3000元/约2500元 |
进阶玩家、创作者 |
16色多色下放,CoreXY+高速成标配 |
|
高端 |
拓竹X2D、H2D、SnapmakerU1 |
X2D国行约3224元起 |
专业用户、小微创业、农场主 |
双喷头/多工具头、激光+刀切一体化 |
|
跨界 |
安克EufyMakeE1(UV纹理打印) |
众筹4676万美元 |
个性化定制、文创 |
不做"从零堆物体",而在成品表面做立体纹理 |
海外参考价:BambuLabP1SCombo约549–579美元(亚马逊月销3000+台,TikTok渠道月销超12万台)、FlashForgeAdventurer5M约239美元(亚马逊月销约6929台)、BambuA1Mini约349美元。
五、需求端:谁在买,买了做什么
C端:家庭与亲子是最大增量
线下门店观察显示,30–40岁的孩子父母是购买意愿最强烈的群体——热衷让孩子接触新科技,也享受亲子互动。C端家用场景中以年轻男性为主。典型动机:潮玩手办、家居摆件、微缩场景、教具。
B端:3D打印农场成为"微型创业基础设施"
截至2026年年中,国内规模化运营的消费类3D打印农场突破2000家,在用桌面设备保有量超16万台(2023年不足1万台)。深圳光明已有5000台规模的"超级农场",80%产品外销。
教育:政策直接驱动
工信部等6部门2025年11月方案明确"推动3D打印设备进课堂";商务部八部门文件将桌面级设备列为重点数字消费产品。设备进校与创客教育构成稳定的批量采购盘。
专业场景:从原型走向最终件
桌面机已开始生产直接使用的高性能最终件:拓竹设备用于《超人》(2026)电影道具制作,H+RDroneRacing用创想设备打印竞速无人机功能件。这是"玩具→工具"的关键证据。
5.1渠道结构变化:线上线下都在重构
|
渠道 |
关键数据 |
信号 |
|
国内电商 |
2026年618:京东3D打印全品类销量+80%,耗材销量+90%,3D扫描仪销售额+60%,线上定制打印服务成交额+140% |
硬件+耗材+服务的消费闭环已跑通 |
|
下沉市场 |
拓竹618三线及以下城市销量+48%;西安、重庆、郑州、长沙进入全国销量TOP20 |
需求从沿海一线向中西部扩散 |
|
线下体验 |
拓竹:深圳湾万象城(2025.9)→前海壹方城(2026.5)→上海万象城(2026.6)→广州天环(2026.8);进驻山姆(64家)、京东之家、苹果授权店 |
3D打印需要"亲眼见过、亲手试过" |
|
海外 |
亚马逊+独立站+TikTok三轨;四小龙近七成销量来自欧美;创想覆盖2400+经销商、140+国家、81家线上网店 |
外需主导,渠道合规是长期功课 |
不确定性提示:农场的钱没那么好赚
· 单件加工价从两三毛钱跌到六七分钱;线束卡扣、钥匙牌、龙蛋毛坯等标准化小件跌价最猛。
· 仅约两成布局精准、有稳定渠道的农场能持续接到大额订单,其余八成困在单价内卷里。
· 规模化案例的两极:杭州700台机器、开机率80%、月净利约10万元;但也有大量从业者"热情只持续两三个月,随后设备闲置"。
· 存活方向:IP定制(毛利率约60%)、工业小件代工(对冲淡旺季)、全彩打印(差异化)。
六、技术演进:四个方向正在同时推进
1. 速度:600mm/s成新基准
稳定打印速度突破600mm/s,拓竹H2D峰值达1000mm/s。关键不是"快",而是"快而不乱"——主动振动补偿算法(源自无人机技术积累)是核心,对应的打印材料升级也很重要。
2.精度:毫米级→微米级
闪铸将层厚从16μm优化至15μm;拓竹H2D实现0.01mm层厚、16μm重复定位精度、Z向高度精度±0.1mm;激光雷达+43个传感器实现全自动微米级调平。
3.多色/多材料:从选配到标配
拓竹AMS2.0支持25色、Vortek热端切换实现7色内零冲刷;X2D双喷嘴(2026年4月);H2D真正独立双挤出;SnapmakerU1四独立工具头、5秒换头、耗材浪费减少约80%。多色是"破圈"的关键体验阈值。
4.AI:解决"不会建模"这个最大痛点
MakerWorld接入腾讯混元3D生成模型,文字/图片即可生成可打印模型;创想推出CubeMe,上传照片5分钟输出打印文件;K1Max引入AI故障检测与全自动调平。
还有一个值得注意的方向:品类边界正在模糊
拓竹H2D一体化集成3D打印+激光+数控刀切+绘图;A2L支持刀切与画笔模组;创想三维同时做3D打印机、扫描仪、激光雕刻机、UV喷墨;原本做激光雕刻的厂商反向渗透3D打印......
"你进入我的市场,我进入你的市场"——桌面级制造工具正在融合为"个人智造中心"。同时激光雕刻机已是独立大赛道:2025年全球出货超100万台。
七、政策:从"指导意见"升格到"国家五年规划"
2025年9月,商务部等8部门《关于大力发展数字消费共创数字时代美好生活的指导意见》首次将桌面级3D打印设备列为重点发展的数字消费产品。
2025年11月,工信部等6部门《关于增强消费品供需适配性进一步促进消费的实施方案》提出推动3D打印设备进课堂,为教育场景打开批量采购空间。
2025年内,工信部行动计划:2030年产业规模目标2000亿元、国产化率超80%。政策逻辑从"培育前沿技术"转为"现代制造体系的基础能力"。
2026年1月,商务部等8部门再次发文要求释放AI手机/电脑、智能机器人、可穿戴设备、桌面级3D打印设备等新产品的消费潜力。
2026年7月13日,国务院批复《扩大消费"十五五"规划》桌面级3D打印设备首次被纳入国家级消费五年专项规划,与AI手机、智能穿戴、智能机器人并列为"新一代智能终端产品"。这是政策定位的实质性跃升:3D打印不再只是工业技改项目,而是"家庭数字创作终端"。
地方层面,深圳对购买3D打印设备的企业给予每台最高5000元补贴预计"十五五"期间各地将围绕购置补贴、消费券、体验中心建设陆续出台配套措施。
八、风险清单
最高优先级:专利与知识产权(最新进展见下)
· 2026年9月17日:美国德州东区联邦地区法院陪审团裁定,拓竹侵犯Stratasys四项专利(涉及清料塔、挤出式层沉积、力检测系统等),判赔2760万美元(约1.9亿元),并认定为"故意侵权"。拓竹已声明不认同裁决并将上诉。
· 2026年4月24日:欧洲统一专利法院(UPC)海牙地方分院驳回Stratasys的临时禁令申请,认定拓竹不侵犯欧洲同族专利EP2964450,Stratasys未上诉。
· 中国:国家知识产权局宣告Stratasys持有的相关专利全部无效(据拓竹方面表述)。
· ITC风险仍在:若美国国际贸易委员会发出排除令,可阻止新产品进入美国市场。这是对中国品牌最大的单点风险。
· 版权侧:2026年2月泡泡玛特起诉拓竹,指控MakerWorld存在大量未经授权的IP模型;3月中旬双方和解,拓竹公开道歉并下架相关模型。模型社区的版权治理是全行业的结构性课题。
盈利与费用结构失衡
创想三维毛利率稳定在31%左右,但营销+研发+管理三项费用合计约占收入31%,毛利几乎被费用全部吞噬;2025年净亏1.82亿元,经调整净利也从2023年1.3亿元连续下滑至2025年9238万元。规模增长不等于盈利增长。
价格通缩与内卷
PLA价格两年内下跌超60%(约2.7万元/吨→1.4–1.6万元/吨);入门机跌破千元。对消费者是好事,对厂商是毛利压力,对下游农场是生死线。
单一市场依赖
四小龙近七成销量来自欧美市场,海外占比超90%(智能派)。地缘政治、关税、贸易壁垒的任一变化都会直接冲击收入。
易用性仍有门槛
行业人士直言"直到现在,3D打印机都不是像手机一样开机即用的产品",既需要硬件使用知识,也需要3D设计能力。任何一次"炒面"(打印失败)都可能终结一个新手的兴趣。
内容与合规治理
模型平台需建立版权审查与追溯机制;AI建模工具普及加剧同质化竞争,个人设计突围难度加大。
材料性能天花板
标准PLA耐热性与机械强度弱于工程塑料;桌面机支持的材料范围窄于工业平台。工程材料、功能化材料(阻燃/抗菌/导电)是突破方向。
九、机会判断与建议动作
9.1机会优先级矩阵
|
机会方向 |
判断依据 |
确定性 |
建议动作 |
|
耗材与配件复购 |
全球2000万台FDM保有量;PLA需求12–14万吨、+50%;拓竹618耗材+198% |
高 |
优先布局。重点看批次一致性(farms采购已从"最低单价"转向"批间一致性")、食品接触/玩具安全等认证、RFID+云端参数库 |
|
AI建模与内容生态 |
建模是最大使用门槛;混元3D、Tripo等已接入平台 |
高 |
文/图→可打印模型的成功率是核心指标;建议同步建立版权审核机制 |
|
国内C端下沉 |
三线及以下城市销量+48%;中西部城市进入TOP20;政策首次入国家级规划 |
高 |
线下体验店+以旧换新+上门安装教学的组合打法已被验证有效 |
|
多色多材料 |
U1众筹2061万美元创品类纪录;多色被视为"破圈"关键体验阈值 |
中高 |
关注换料浪费率与换头速度,这是当前差异化的核心参数 |
|
品类融合(激光/CNC/UV) |
H2D四合一;激光雕刻机2025年全球出货超100万台 |
中高 |
适合有硬件工程能力的企业;需评估对主业的组织资源稀释 |
|
专业细分(齿科/珠宝/教育) |
FormlabsForm4打印成功率98.7%;自动化后处理工作流 |
中 |
高毛利路径,但需深度行业know-how与认证,不适合价格战玩家 |
|
农场运营 |
国内2000+农场、16万台设备,但仅两成持续盈利 |
低(个体) |
不建议作为"卖铲子以外"的独立投资方向;更稳妥的是做农场的设备/耗材/软件供应 |
9.2分角色行动建议
如果你是品牌/产品方
①把"开箱成功率"作为一号指标,而非参数堆料;
②耗材与内容必须自建或与平台深度绑定,否则硬件出货只是替他人做嫁衣;
③出海前完成FTO(自由实施)分析与专利无效布局——Stratasys案说明,产品从研发阶段就要考虑设计规避(拓竹H2系列的Vortek换喷头方案即是案例);
④线下体验店从"卖货"重新定义为"降低认知门槛"。
如果你是投资人
①2025年以来全球一级市场已发生72起3D打印投融资、52家企业获投,基本集中在国内,需警惕估值透支(快造科技半年内估值从约20亿升至近70亿元);
②投资逻辑已从押注"技术可能性"转向押注"规模兑现与全球化能力";
③关键尽调项:毛利率与费用率的关系、海外合规敞口、耗材收入占比;
④出海企业的专利诉讼准备金应作为估值折项。
如果你是供应链/材料方
①中国占全球设备产能90%+、耗材产能60%+,但高端激光器、振镜等核心部件仍依赖进口,进口替代空间明确;
②农场规模化后,材料采购标准从"最低单价"转向"批间一致性"(直径、色差ΔE、含水率);
③功能化(阻燃、抗菌、导电)与绿色化(再生、生物基)是未来十年的四条主线之一。
如果你是渠道/零售方
①3D打印是当前少有的"高增长+高客单+强连带"品类,耗材连带率极高(618耗材+90%);
②下沉市场是当前增速最快的区域,配套服务(上门安装、零基础教学、以旧换新)是转化关键;
③商超渠道(山姆、京东之家、苹果授权店)正在成为新的品牌背书阵地。
注意:本报告数据的三个软肋
①市场规模口径分裂:不同机构对"桌面级/消费级"的定义差异导致规模数字相差3倍以上,跨源比较无效。
②头部企业数据多为二手:拓竹、智能派、纵维立方均未上市,营收数据来自媒体报道与行业报告,不同来源差异明显(拓竹2025年营收有"突破100亿"与"93.7–94.7亿"两种口径)。
③2026年数据多为半年报:全年数字依赖线性外推,需警惕下半年关税、诉讼、库存等因素扰动。
主要数据来源:海关总署/商务部(2026年7月28日国新办发布会)—出口量与出口额·国家统计局—国内3D打印设备产量增速·灼识咨询(CIC)—经创想三维港股招股书披露的行业规模与份额·创想三维(03388.HK)招股书及上市文件、2025年年报·证券时报、上海证券报、中证网、南方都市报、界面新闻—企业营收与经营数据·财联社/光明网、中新网广东—产业集聚与出口结构·观察者网、南极熊3D打印网—Stratasys诉拓竹案进展·国金证券、华泰睿思、东方财富证券—行业深度研报·金发科技(FormnextAsia深圳,2026年8月26日)—材料与装机数据·QYResearch/恒州诚思/EmergenResearch—市场规模多口径对照·4Additive、CONTEXT—海外市场与出口结构·国务院《扩大消费"十五五"规划》(2026年7月13日批复)免责声明:本报告基于公开信息整理,区分事实、分析与建议。